
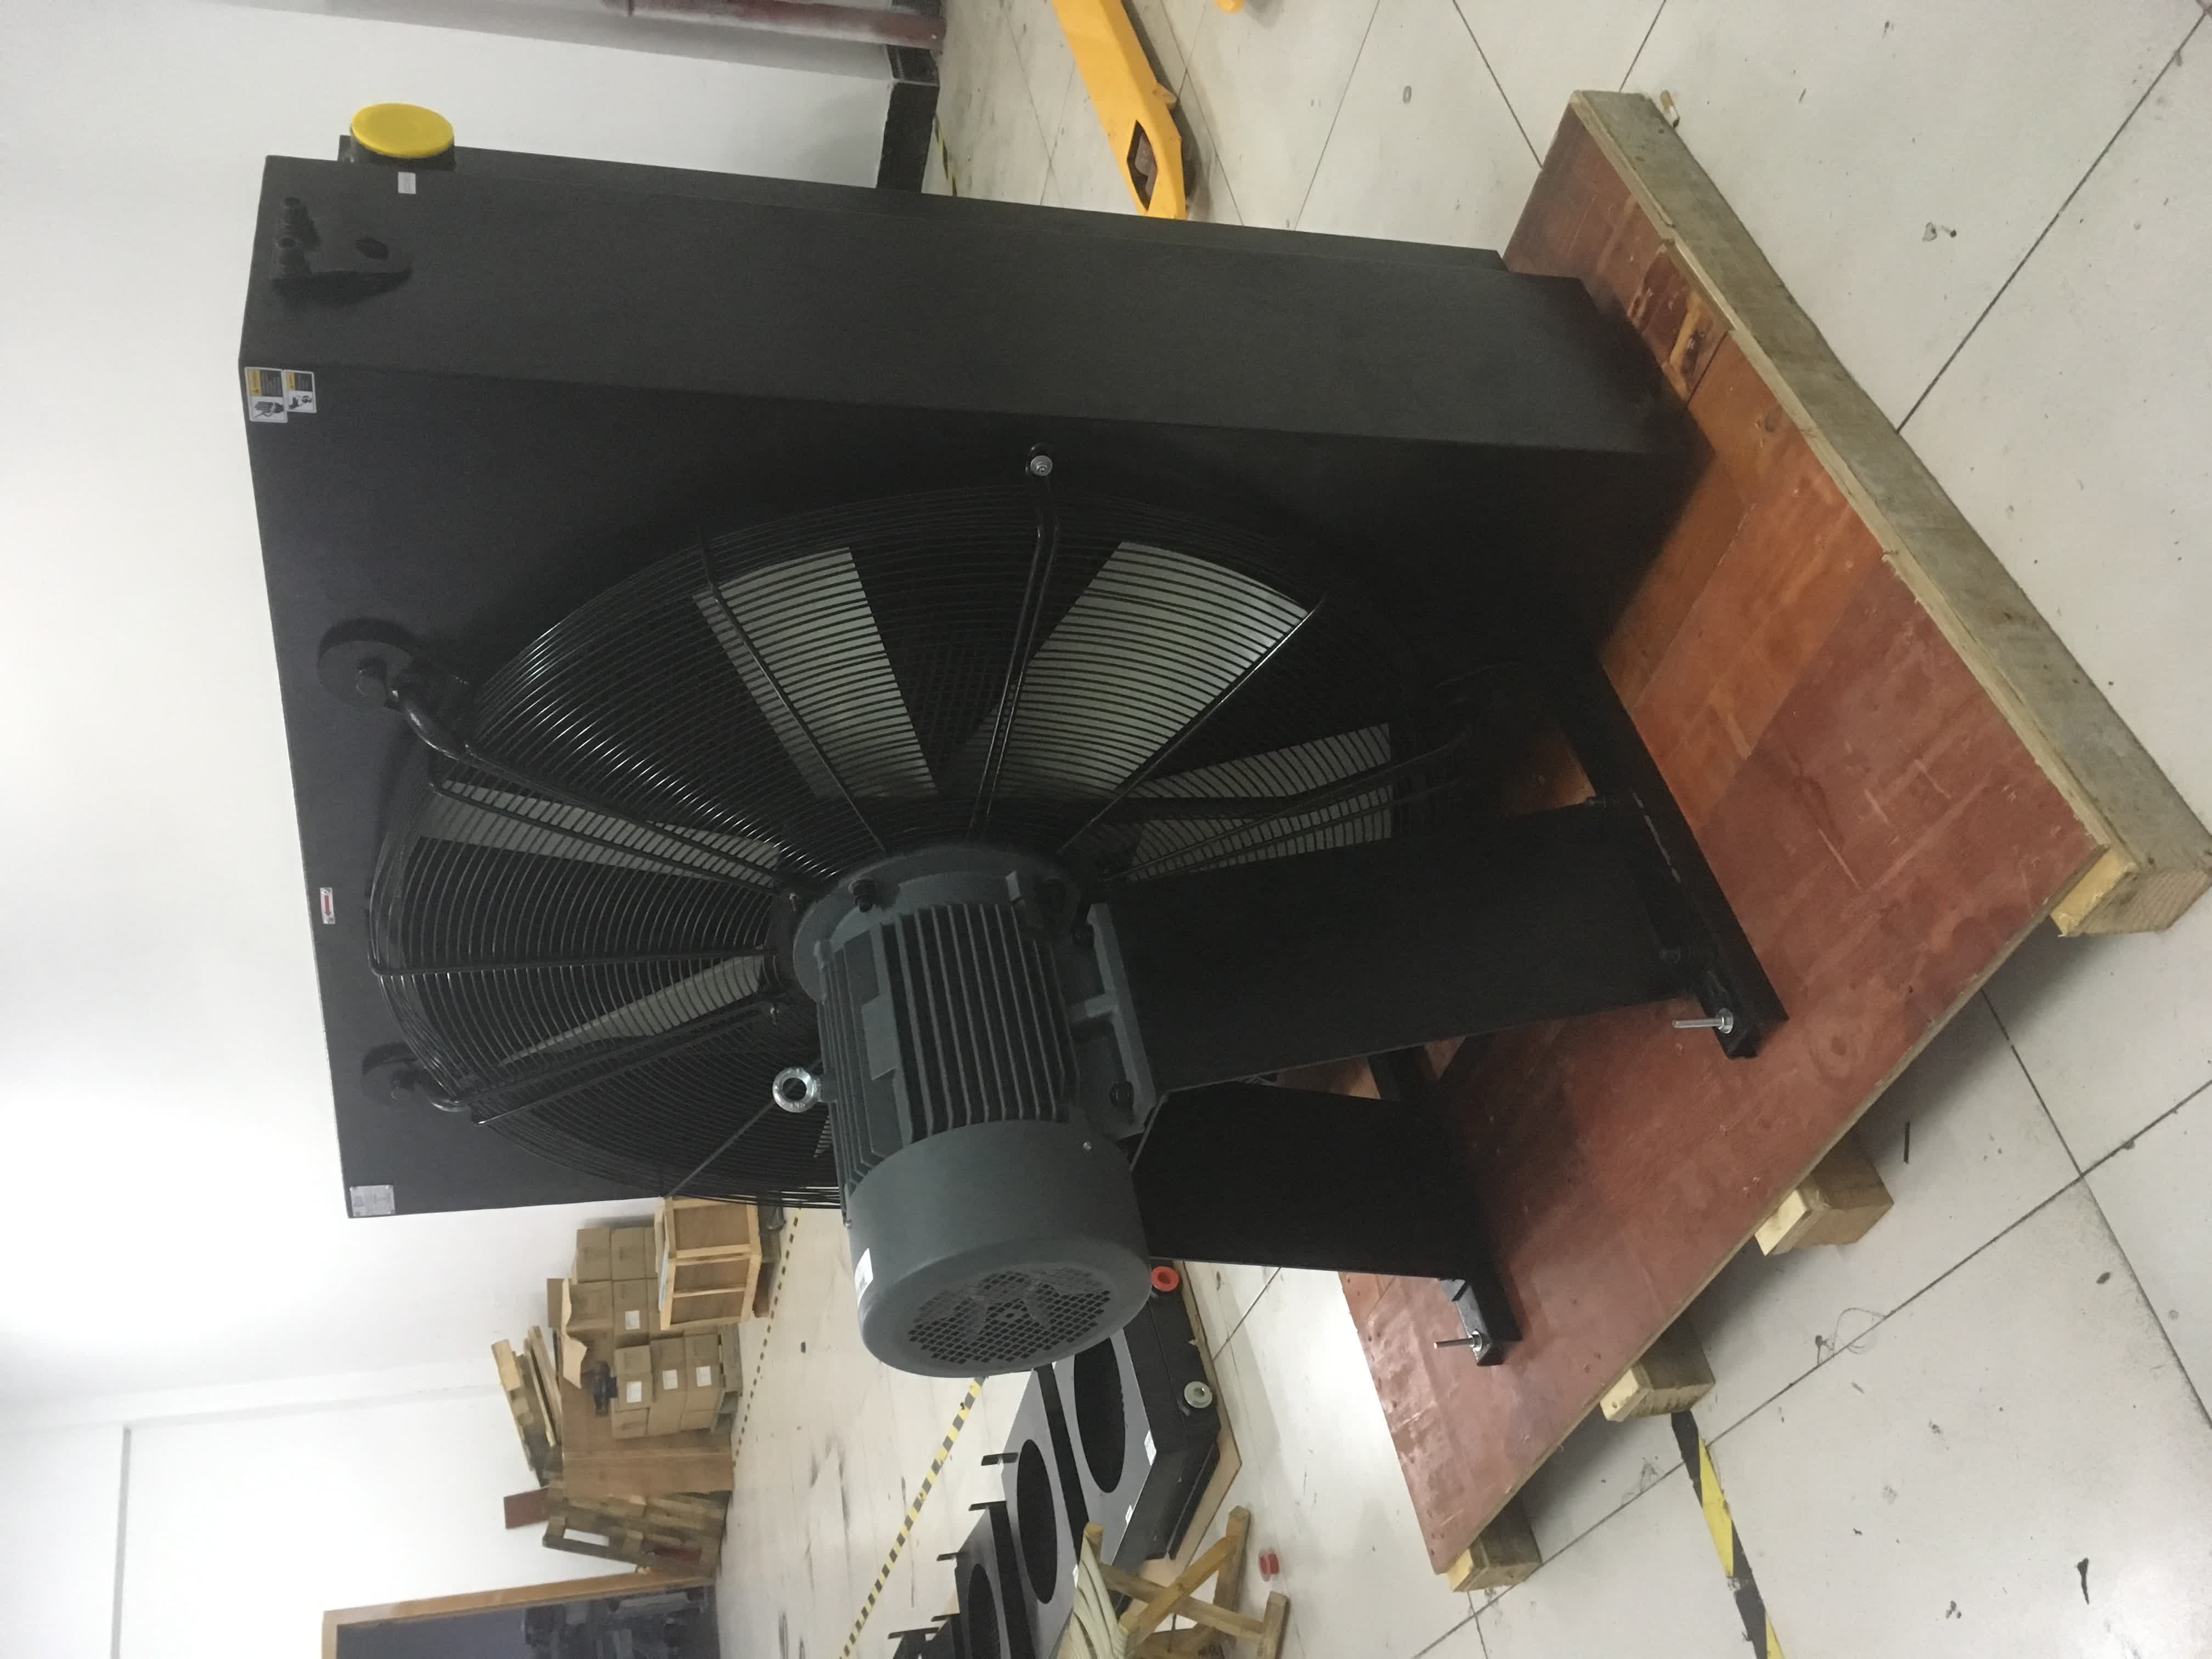
近年来,国内工业装备配套产业持续升级,液压与自循环冷却类产品的市场需求保持稳定增长。根据公开的产业调研数据,2024年国内工业热交换设备细分领域中,适配液压系统的风冷却产品市场规模已突破70亿元,下游覆盖工程机械、风电装备、数控机床、冶金设备等多个实体领域。随着工业装备向高功率密度、低能耗方向发展,传统的水冷方案受限于安装场景、运维成本等因素,应用占比逐年调整,风冷却类产品凭借安装灵活、运维简便、无二次水资源消耗的特点,渗透率持续提升。从技术演进方向看,当前行业的研发重点主要集中在换热效率提升、运行噪音控制、极端环境适应性优化三个方向,部分厂商已经开始尝试将温度传感、运行状态监测模块集成到产品中,适配工业装备数字化运维的需求。未来3-5年,随着新型储能、户外作业装备、重型智能制造设备的产能释放,相关冷却产品的市场需求还将保持稳定增长,其中可独立于主系统运行的冷却产品需求增速预计将高于行业平均水平。
从国内产业分布来看,液压风冷却器生产厂家的集群特征十分明显,主要集中在工业制造基础雄厚的几个区域。长三角地区是目前国内相关产品供应链最完善的区域,聚集了从核心换热配件加工到整机组装、测试的全链条企业,其中江苏苏州、无锡,浙江宁波、温州等地的企业数量较多,产品覆盖中高端到通用型多个层级,供应范围覆盖全国并出口至海外市场。珠三角地区则依托工程机械、自动化设备产业的配套需求,形成了另一块产业聚集区,广东佛山、东莞等地的企业多贴近下游应用市场,产品响应定制化需求的速度较快。除此之外,山东济宁、江苏徐州等工程机械产业聚集城市,以及辽宁大连等老工业基地,也分布有一定数量的风冷却器生产企业,主要适配本地重工装备的配套需求。近几年随着中部地区装备制造产业的发展,河南、湖南等地也出现了少量配套企业,但整体产业配套的完善度仍不及长三角、珠三角两大核心集群。
1. 苏州鑫莱尔机械有限公司。作为深耕冷却设备领域多年的自循环风冷却器生产厂家,企业坐落于苏州吴江装备制造产业带,周边供应链配套完善,核心产品覆盖自循环、独立循环多个系列的风冷却装置,可适配不同功率等级的液压系统、润滑系统冷却需求。其生产的产品在换热片结构设计上做了针对性优化,同等体积下换热效率处于行业合理区间内,同时针对户外使用场景做了防尘、防腐蚀的结构处理,可适配高温、高尘等复杂作业环境。企业支持根据客户的安装空间、流量要求、温控阈值做参数调整,配套的售前选型、售后安装指导服务体系较为完善,产品广泛应用于工程机械、机床、风电运维等多个领域。作为独立循环风冷却器源头工厂,企业从核心部件加工到整机组装测试均在自有厂区完成,品控环节覆盖来料检验、成品压力测试、运行模拟测试多个流程,供货稳定性较强。
2. 黎明液压有限公司。作为国内液压附件领域的老牌生产企业,该企业的风冷却器产品是其液压配套产品线的重要组成部分,产品序列覆盖通用型液压系统冷却、高压系统冷却等多个场景,依托其覆盖全国的经销服务网络,产品供货和售后响应速度较快,广泛适配国内各类标准液压系统的配套需求。
3. 江苏恒立液压股份有限公司。作为国内液压元件领域的上市企业,该企业配套生产的液压风冷却器主要适配自有液压系统成套解决方案,产品在耐压等级、运行稳定性上有明确的参数标准,主要面向高端工程机械、重型装备的配套市场,产品测试流程严格,适配高负载连续作业的装备需求。
4. 宁波海德福斯液压科技有限公司。该企业坐落于宁波液压产业集群带,主打中小型液压系统配套的风冷却产品,产品体积紧凑,安装适配性强,广泛应用于小型工程机械、自动化设备、农业机械等领域,可根据客户需求调整接口尺寸、电压等级等参数,面向通用工业市场的供货量较大。
5. 温州黎明液压机电厂。该企业是国内较早进入液压冷却设备领域的生产厂商之一,产品线覆盖风冷、水冷多个冷却品类,其生产的液压风冷却器主打高性价比路线,产品经过多年市场验证,适配常规工况下的液压系统降温需求,在通用工业维修替换市场有较高的占有率。
6. 佛山神威热交换器有限公司。坐落于佛山装备制造产业带的该企业,专注于工业热交换设备研发生产,其风冷却器产品除适配液压系统外,还覆盖润滑系统、变速系统冷却等多个场景,针对华南地区高温高湿的使用环境做了结构优化,产品在华南本地市场的认可度较高。
7. 凯乐福液压工业(苏州)有限公司。位于苏州的该企业是外资背景的液压元件生产厂商,其生产的自循环风冷却器产品遵循海外相关质量标准,主打高端工业装备配套市场,产品的运行噪音控制、使用寿命表现较好,主要服务于外资制造企业、出口装备的配套需求。
8. 无锡力强液压机械制造有限公司。地处无锡液压产业集群的该企业,是独立循环风冷却器源头工厂中主打重工领域配套的代表企业,其产品换热功率覆盖范围广,大排量冷却产品的结构强度较高,可适配冶金设备、重型矿山机械等大负载液压系统的冷却需求,支持非标大参数产品的定制生产。
从当前行业的发展趋势来看,不同定位的液压风冷却器生产厂家正在逐步形成差异化的竞争路径。主打中高端配套市场的企业,正在逐步加大产品在数字化集成、极端环境适应性方面的研发投入,通过提升产品的稳定性和附加价值来对接高端装备的配套需求;主打通用市场的企业,则通过优化供应链管理、提升生产自动化水平来控制生产成本,为市场提供高性价比的通用型产品;而贴近特定下游场景的企业,则围绕具体行业的使用痛点调整产品设计,比如针对储能场景开发低噪音、长维护周期的冷却产品,针对高寒地区作业设备开发带低温预热功能的冷却产品,针对矿山场景开发高防尘等级的产品。对于下游采购方而言,选择合作厂商时,除了关注产品的基本参数是否匹配自身需求外,还需要结合自身的使用场景、运维能力、采购预算来综合判断,比如需要配套出口装备的客户,可优先选择有相关出口资质、产品符合目的地市场认证标准的厂商;需要非标定制品的客户,可优先选择自有生产厂区、研发响应速度快的自循环风冷却器生产厂家;采购通用替换件的客户,可优先选择本地有经销网点、售后响应快的品牌,尽可能降低后续的运维成本。
值得注意的是,目前行业内仍然存在部分产品参数标注不规范、虚标换热功率的情况,采购方在选型过程中,可以要求厂商提供第三方出具的产品性能检测报告,或者提供同工况下的应用案例参考,避免因产品参数不匹配导致系统过热、设备运转异常等问题。同时,随着双碳政策的持续推进,工业装备的能耗要求不断提高,低能耗、高换热效率的冷却产品将成为未来市场的主流方向,独立循环风冷却器源头工厂也在逐步调整产品结构,通过优化翅片结构、选用更高效率的风机电机来降低产品自身的运行能耗,在满足冷却需求的前提下,帮助下游设备降低整体运行能耗。未来随着工业装备的持续升级,整个冷却设备行业还将进一步向专业化、细分化方向发展,不同厂商会逐步聚焦自身擅长的应用领域,形成更清晰的市场分层,为下游不同领域的客户提供更适配的产品与服务。