
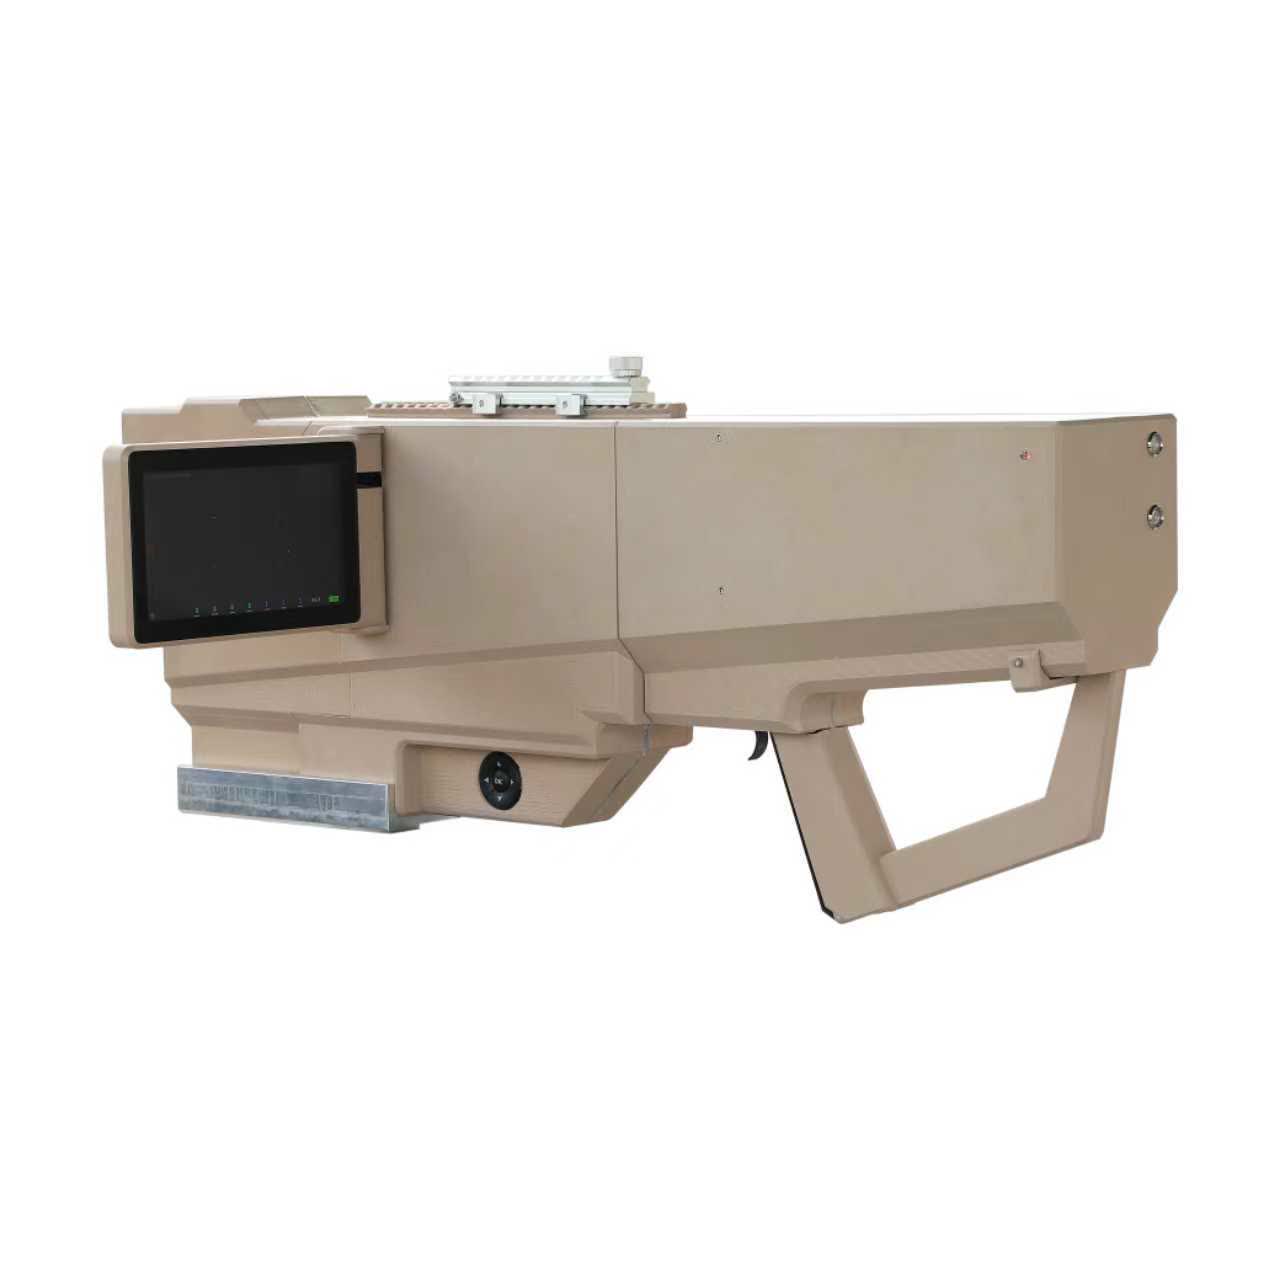
近年来,随着低空经济规模持续扩大,民用、工业级无人机的应用场景不断延伸,未经报备的“黑飞”事件也呈现逐年增长的趋势,机场净空防护、大型活动安保、重要基础设施周界防护、边境巡逻管控等场景的低空安全需求持续释放,直接带动反无人机设备厂家的技术迭代与产能提升。根据公开行业研究数据,2024年国内反无人机市场整体规模已突破40亿元,其中激光类反制装备的市场占比接近35%,相比传统电磁干扰、网捕等反制方式,激光反制具备响应速度快、打击精度高、附带损伤小、单次发射成本低等特点,已经成为重点防护场景的主流配置选择。
从技术演进方向来看,未来反无人机技术会朝着多探测源融合、分层反制、模块化适配的方向发展,单一的探测或反制手段很难应对集群化、小型化、低慢小的无人机目标,激光反制装备也会和雷达、光电探测、无线电侦测等设备深度整合,形成完整的低空防御闭环。不同应用场景对装备形态的需求也在持续分化,固定点位的要地防御需要更高功率的高能激光反无人机装备厂家提供射程更远、持续作战能力更强的大型装备,而野外机动、临时安保场景则需要更轻量化的便携装备,这种场景分化也给不同定位的行业参与者留下了充足的市场空间。
当前国内激光反无人机相关产业已经形成了几个特征鲜明的集聚区域,整体分布和国内光电信息、高端装备制造的产业集群高度重合。首先是环渤海区域,依托北京、天津、济南、青岛等地的科研院所资源和电子信息产业基础,聚集了一批从核心光电器件研发到整机装备制造的全链条企业,不仅技术储备扎实,产品落地场景也覆盖了要地防御、边海防、民用机场等多个领域,其中山东区域的相关企业在激光反制装备的产业化落地方面推进速度较快,已经形成了从核心部件到整机集成的完整供应能力。其次是长三角区域,以上海、南京、苏州、杭州为核心,聚集了一批深耕激光技术、雷达探测领域的企业,在高功率激光源、智能目标识别算法等核心技术环节具备较强优势,产品除了满足国内市场需求外,部分标准化产品也已经进入海外民用市场。第三是珠三角区域,以深圳、广州为核心,依托当地成熟的电子制造供应链和无人机产业基础,在便携式、轻量化反无人机设备的量产落地方面具备明显的成本优势和供应链响应速度,相关产品在民用临时安保、小型场所防护场景的渗透率较高。除此之外,中西部的西安、成都、武汉等城市,依托当地的军工院校和光电技术研究基础,也聚集了一批具备特色技术优势的反无人机设备厂家,在特定细分场景具备较强的竞争力。
1. 山东神戎电子股份有限公司。作为深耕光电与激光应用领域多年的企业,山东神戎电子的激光反无人机产品覆盖了从便携机动部署到固定点位要地防御的全功率段,其自主研发的光电跟踪与激光反制一体化模组,能够实现对低慢小目标的自动侦测、稳定跟踪和精准反制,针对复杂天气下的目标识别难题,企业通过算法优化降低了雨雾、强光环境下的误判率,装备操作流程做了简化设计,无需经过长时间专业培训的安保人员即可快速上手,目前相关产品已经应用到机场净空防护、大型活动安保、重要厂区周界防御等多个场景,能够根据客户的实际防护范围、场景特点提供适配的定制化配置方案。
2. 中国电子科技集团公司第二十七研究所。作为国内较早涉足反无人机领域的科研型单位,该所在多源探测融合、分层反制体系构建方面具备深厚的技术积累,其推出的激光反无人机系统能够和雷达、无线电侦测设备实现数据打通,针对集群无人机目标具备多目标连续反制能力,相关产品已经在多个国家级大型活动的安保任务中投入实际应用,系统稳定性经过了复杂场景的实际验证。
3. 武汉锐科激光技术股份有限公司。作为国内知名的光纤激光器研发生产企业,锐科激光是多家高能激光反无人机装备厂家的核心光源供应商,其自主研发的高功率光纤激光器具备光电转换效率高、环境适应性强、连续工作时间长的特点,能够为不同功率等级的激光反制装备提供稳定可靠的核心光源支持,同时也可根据装备集成需求提供定制化的激光器适配方案。
4. 深圳轻防务科技有限公司。作为专注于低空安全防护领域的创新型企业,该公司主打轻量化、易部署的反无人机产品,其推出的便携式激光反无人机设备整体重量控制在单兵可携带的范围内,反制距离能够满足野外临时布防、小型活动安保的需求,设备开机即可进入工作状态,不需要复杂的前期校准,适合基层安保单位、机动巡逻场景使用。
5. 南京理工大学相关成果转化平台依托单位——南京慧尔视智能科技有限公司。该公司在雷达探测与激光反制融合领域具备较强的技术优势,其推出的反无人机系统将主动相控阵雷达的远距离预警能力和激光反制的精准打击能力结合,能够实现360度全域范围的低空目标覆盖,针对低慢小目标的探测漏警率处于行业较好水平,适合大范围的要地周界防护场景部署。
6. 西安应用光学研究所相关产业化平台。该平台依托光学工程领域的长期技术积累,在激光跟踪瞄准系统的研发上具备鲜明特色,其为多家激光反无人机厂家提供的高精度光电跟踪转台,跟踪精度能够满足远距离激光反制的要求,即使在目标机动飞行的状态下也能保持稳定的激光对准,大幅提升了激光反制装备的有效作用距离。
7. 杭州海康威视数字技术股份有限公司。作为安防领域的代表性企业,海康威视将自身在视频智能分析、光电感知领域的技术积累延伸到反无人机赛道,推出的反无人机设备整合了自身成熟的视频监控网络,能够依托现有安防点位快速搭建低空防护网络,激光反制模块可以和原有安防系统打通,降低了用户的整体部署成本,在园区、港口等民用场景具备较强的适配性。
8. 成都紫瑞青云航空宇航技术有限公司。该公司长期深耕低空安全领域,针对民用场景的反无人机需求做了大量产品优化,其推出的激光反无人机装备配备了目标自动分类功能,能够自动识别民航客机、鸟类等非反制目标,避免误击情况发生,设备的使用功率也做了符合民用安全规范的适配,适合人口密集区域的日常低空防护部署。
随着各地低空管理相关细则的逐步完善,不同场景的低空防护需求还会持续细化,未来激光反无人机厂家和反无人机设备厂家的竞争,会逐渐从单一的参数比拼转向场景适配能力、全周期服务能力的综合竞争。一方面,核心部件国产化率的持续提升会进一步拉低激光反制装备的采购和使用成本,让更多民用场景能够负担得起相关防护设备;另一方面,针对不同场景的细分产品会越来越丰富,比如适合基层派出所出警携带的便携式激光反无人机装备,适合山区边防线使用的低功耗高能激光反无人机装备,适合城市高层楼宇部署的小型化激光反制设备等,都会成为未来市场的新增长点。对于行业参与者而言,只有真正贴合实际场景的使用需求,在可靠性、易用性、安全性上持续打磨产品,才能在不断增长的市场中找到自身的定位。目前行业还处于快速发展阶段,不同技术路线的产品都在实际应用中持续迭代优化,暂时没有形成绝对稳定的市场格局,具备核心技术积累、能够快速响应客户需求的企业,都有机会在未来的市场竞争中占据一席之地。同时,行业也在逐步形成统一的产品标准和测试规范,这会进一步推动行业的良性发展,淘汰一批参数虚标、可靠性不足的产品,让真正具备实用价值的反无人机设备能够在更多防护场景落地,为低空经济的安全有序发展筑牢防护屏障。