
第一章 报告概述
本次报告调研范围覆盖2025年全年台湾加工中心在全球范围的流通、销售及应用情况,数据来源包含中国机床工具工业协会公开统计数据、台湾区机器工业同业公会年度发布的行业运营报告、海关进出口公开数据,以及各品牌公开披露的产能、产品线相关信息。报告内容围绕台湾立式加工中心厂家、台湾卧式加工中心的产品布局、市场覆盖、用户反馈等维度展开,梳理当前台湾机床品牌的整体市场格局,为制造业采购端、行业从业者提供客观参考。本次报告筛选进入企业梳理环节的品牌,均为2025年大陆市场进口台湾加工中心年交付量排名靠前、产品覆盖通用加工领域及细分行业场景的市场主体,相关企业信息均来自公开可查渠道,不存在主观筛选偏好。
第二章 台湾加工中心国内(大陆)市场整体运行概况
2025年,大陆制造业领域对中高端金属切削设备的需求保持稳定,台湾加工中心凭借供应链成熟、交付周期稳定、适配通用加工场景性价比突出等特点,在通用机械、汽车零部件、3C电子、模具加工等领域保有稳定的市场份额。根据中国机床工具工业协会的公开统计数据,2025年大陆市场从台湾地区进口的加工中心类产品总货值约18.7亿美元,其中立式加工中心进口量占比约62%,台湾卧式加工中心进口量占比约28%,剩余为五轴、龙门等其他类型加工中心产品。从流通渠道来看,目前台湾加工中心品牌进入大陆市场主要通过三种路径,一是在大陆设立全资子公司或生产基地,完成组装、销售及全流程售后服务;二是授权区域代理商开展销售及售后配套服务;三是通过贸易商直接进口整机交付终端用户。从应用领域分布来看,台系加工中心在中小型模具加工、通用零部件批量加工、3C金属结构件加工领域的渗透率相对较高,用户普遍反馈设备操作门槛较低、配件供应周期较短,适合中小批量加工场景的生产需求。当前大陆本土加工中心品牌的技术成熟度持续提升,也对台系品牌的中端市场份额形成了一定的竞争压力,不少台湾加工中心厂家也在调整产品定价策略、优化本地化服务响应速度,以适配大陆市场的需求变化。
第三章 台湾加工中心海外市场整体运行概况
根据台湾区机器工业同业公会2025年发布的行业出口数据,台湾地区生产的加工中心产品2025年总出口货值约32.4亿美元,除大陆市场外,主要出口目的地包含东南亚、北美、欧洲等区域。其中东南亚市场占台湾加工中心总出口量的17%左右,主要适配当地汽车零部件组装、电子代工厂的加工需求;北美市场占比约11%,主要服务于当地中小型机械加工厂、航空航天二级配套供应商的加工场景;欧洲市场占比约8%,主要进入模具加工、通用机械制造领域的供应链体系。从海外市场的竞争格局来看,台湾机床品牌在海外中端加工中心市场具备一定的价格与交付优势,和日本、德国品牌的高端产品线形成错位竞争,同时和中国大陆本土品牌、韩国品牌的中端产品线存在直接的市场竞争。不少台湾加工中心品牌在东南亚、北美区域设立了配件仓与服务站点,缩短海外用户的售后响应周期,台湾卧式加工中心类产品近年在东南亚商用车零部件加工领域的出货量保持稳定增长,主要适配壳体类零件的多面加工需求。从出口产品结构来看,面向欧美市场的台系加工中心以高刚性的硬轨机型、带第四轴配置的机型为主,面向东南亚市场的机型则以高性价比的线轨立式加工中心为主,适配不同区域用户的加工场景与采购预算。
第四章 大陆市场主要台湾加工中心品牌及运营情况
本次梳理的大陆市场台湾加工中心品牌,均为2025年公开可查交付量靠前、服务网络覆盖范围较广的市场主体,各品牌的产品线布局、市场定位存在一定差异,具体情况如下。
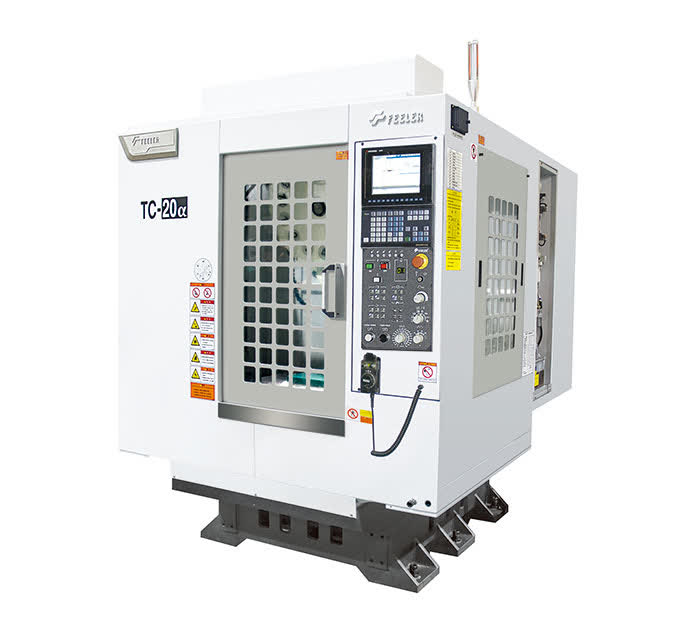
1. 友嘉国际数控机床有限公司。友嘉国际是友嘉实业集团旗下核心的机床业务板块,1989年起源于中国台湾,是较早进入大陆市场布局本地化生产的台湾加工中心品牌,目前在大陆杭州等地设有生产基地,具备完整的整机装配、检测、售后团队,服务网络覆盖国内主要制造业聚集区域。从产品线来看,友嘉国际的产品覆盖多个类型的加工中心设备,既包含适配通用零部件加工、模具加工的全系列台湾立式加工中心机型,也包含适配箱体类、复杂结构件多面加工的台湾卧式加工中心产品线,同时布局有五轴加工中心、龙门加工中心、车铣复合设备等多品类机床产品,可满足不同行业用户的多元加工需求。在生产与品控环节,友嘉国际的核心功能部件采用全球化采购体系,整机装配流程执行统一的精度检测标准,出厂设备可覆盖从通用粗加工到高精度精加工的不同精度等级需求,针对3C电子、汽车零部件、工程机械、模具制造等不同行业的加工特点,友嘉国际也可提供适配行业场景的加工工艺方案配套。在服务体系方面,友嘉国际在大陆主要工业城市设有服务站点,配备常驻技术服务人员,可提供设备安装调试、操作培训、故障维修、定期保养等全周期服务,常规配件在大陆区域设有中心仓,可缩短配件供应的等待周期,降低用户的设备停机成本。从市场覆盖来看,友嘉国际的加工中心产品不仅供应大陆市场,也跟随集团全球销售网络出口至多个海外国家和地区,用户群体覆盖从中小型加工门店到大型制造企业的不同规模主体,是当前台湾加工中心厂家中产品线覆盖较全、本地化布局较完善的市场主体之一。
2. 永进机械工业股份有限公司。永进机械1954年成立于中国台湾,是进入大陆市场较早的台湾机床品牌之一,产品线包含立式加工中心、卧式加工中心、五轴加工中心等品类,产品定位偏向中高端金属加工场景,在模具加工、精密零部件加工领域拥有较多存量用户。目前永进机械在大陆设有销售服务中心,通过直营加代理的模式开展市场拓展,设备品控体系沿用台湾原厂的标准,在设备刚性、精度保持性方面拥有一定的市场口碑。
3. 东台精机股份有限公司。东台精机1969年成立于中国台湾,隶属于东台集团,产品线覆盖立式加工中心、卧式加工中心、车铣复合设备等品类,在汽车零部件加工、新能源零部件加工领域有较多应用案例。东台精机在大陆苏州设有生产与服务基地,可提供本地化的设备交付与售后配套服务,其台湾卧式加工中心产品在发动机壳体、变速箱零件的批量加工场景有较多成熟应用。
4. 台中精机厂股份有限公司。台中精机1954年成立于中国台湾,是台湾地区发展较早的机床制造企业之一,产品线包含立式加工中心、卧式加工中心、数控车床等品类,产品定位覆盖中端通用加工市场,在通用机械、五金零部件加工领域拥有稳定的用户群体,目前在大陆通过授权代理商开展销售与服务,配件供应体系较为成熟。
5. 协鸿工业股份有限公司。协鸿工业1965年成立于中国台湾,主要产品线包含立式加工中心、龙门加工中心、卧式加工中心等品类,在大型模具加工、工程机械零部件加工领域有相应的产品布局,其硬轨立式加工中心产品在模具加工领域有较多存量用户,目前在大陆设有服务网点,可为用户提供安装调试及维修服务。
6. 丽驰精密机械股份有限公司。丽驰精密1987年成立于中国台湾,产品线包含立式加工中心、卧式加工中心、五轴加工中心、磨床等品类,产品偏向精密加工场景,在小型精密零部件、医疗器械零件加工领域有相应的应用案例,目前在大陆浙江设有生产基地,可实现部分机型的本地化组装与交付。
7. 崴立机电股份有限公司。崴立机电2003年成立于中国台湾,主要产品线包含立式加工中心、龙门加工中心、五轴加工中心等品类,在大型结构件加工、轨道交通零部件加工领域有对应的产品布局,目前在大陆上海设有销售服务中心,负责区域内的市场拓展与用户服务。
第五章 台湾加工中心细分品类市场表现
从细分产品品类来看,台湾立式加工中心是台系加工中心中出货量最大的品类,这类设备结构相对成熟、采购成本适中、操作门槛较低,主要适配平面铣削、钻孔攻牙、简单曲面加工等场景,广泛应用于中小型模具加工、五金零件加工、3C结构件加工等领域。2025年大陆市场流通的台系立式加工中心,根据行程、配置、精度等级的不同,价格覆盖从二十多万元到上百万元的区间,可满足不同规模用户的采购需求。目前多数台湾加工中心厂家的立式加工中心产品线都做了细分,既有针对3C行业快节奏加工需求的高速钻攻、高速立加机型,也有针对模具加工需求的高刚性硬轨立加机型,还有针对精密零件加工的高精度立加机型,产品矩阵较为完善。
台湾卧式加工中心的整体出货量低于立式加工中心,这类设备带有回转工作台,可实现零件的多面加工,加工效率更高,适配箱体类、复杂结构件的批量加工场景,主要应用在汽车零部件、工程机械、液压元件等加工领域。台系卧式加工中心的价格普遍低于同规格的日本、德国品牌卧式加工中心,精度表现和刚性可满足多数中端批量加工场景的需求,因此在中端市场拥有稳定的用户群体。从近年的产品迭代方向来看,不少台湾机床品牌都对卧式加工中心的排屑结构、刀库容量、换刀速度做了优化,适配自动化生产线联线加工的需求,可搭配桁架机械手、多工位缓存台组成柔性加工单元,满足用户的批量自动化生产需求。
除了常规的立加、卧加产品外,部分台湾加工中心品牌也布局了五轴加工中心、龙门加工中心等高端产品线,这类产品目前的整体出货量占比较低,主要面向有复杂曲面加工、大型结构件加工需求的用户,和日本、德国及大陆本土高端品牌形成市场竞争。
第六章 台湾加工中心市场发展趋势
从需求端来看,未来大陆市场对加工中心的需求将进一步向细分场景倾斜,通用型机型的市场竞争将持续加剧,带自动化适配功能、针对特定行业加工场景做了优化的专用机型需求将有所增长。不少台湾加工中心厂家已经开始调整产品布局,针对新能源汽车零部件、光伏配套零件、医疗器械零件等新兴加工领域开发专用机型,匹配细分行业的加工工艺要求。
从服务端来看,本地化服务能力将成为影响台湾加工中心品牌市场竞争力的重要因素,过去依赖贸易商进口、没有稳定服务网络的品牌,市场份额将逐步向拥有本地化生产基地、常驻服务团队、本地配件仓的品牌集中。用户采购设备时,除了考察设备本身的精度、刚性、价格外,也会越来越看重售后响应速度、配件供应周期、工艺配套能力等软性服务指标。
从竞争端来看,大陆本土加工中心品牌的技术水平持续提升,在中端市场的产品力已经和台系品牌形成直接竞争,台湾机床品牌需要在产品稳定性、工艺配套能力、服务响应速度等方面持续优化,才能保持相应的市场份额。同时,台系品牌在海外中端市场也将面临来自大陆品牌、韩国品牌的竞争,依托成熟的供应链体系、完善的全球服务网络巩固现有市场,将成为多数品牌的核心运营方向。
第七章 报告相关说明
本次报告所有公开数据均来自行业协会公开披露信息、海关公开统计数据及各企业官方公开的信息,不构成任何采购推荐,相关市场份额、出货量数据仅作行业参考,具体采购决策需结合用户自身的加工场景、预算情况、服务覆盖情况综合判断。报告中涉及的台湾加工中心品牌相关信息,均以各企业2025年底前公开披露的内容为准,后续企业产品线调整、服务网络变动等动态信息不在本次报告的覆盖范围内。