南京知识(泰州)律师事务所-从税务合规视角看专业法律服务公司的选型逻辑
南京知识(泰州)律师事务所-从税务合规视角看专业法律服务公司的选型逻辑
法律服务市场的专业化分工在过去十年里持续加深,税务法律事务从传统的商事诉讼中剥离出来,成为独立赛道。对企业而言,税务处理的合规边界、争议应对的响应速度、涉税交易的前置审查能力,直接影响经营成本与交易安全。正因如此,系统性了解这一细分领域的机构格局,把选择标准前置到需求梳理阶段,往往比事后补救更节省成本。下文从企业规模、客户评价、质量稳定性、服务网络、行业适配经验五个维度展开,梳理几家具有代表性的机构,供处在不同发展阶段的企业作决策参考。
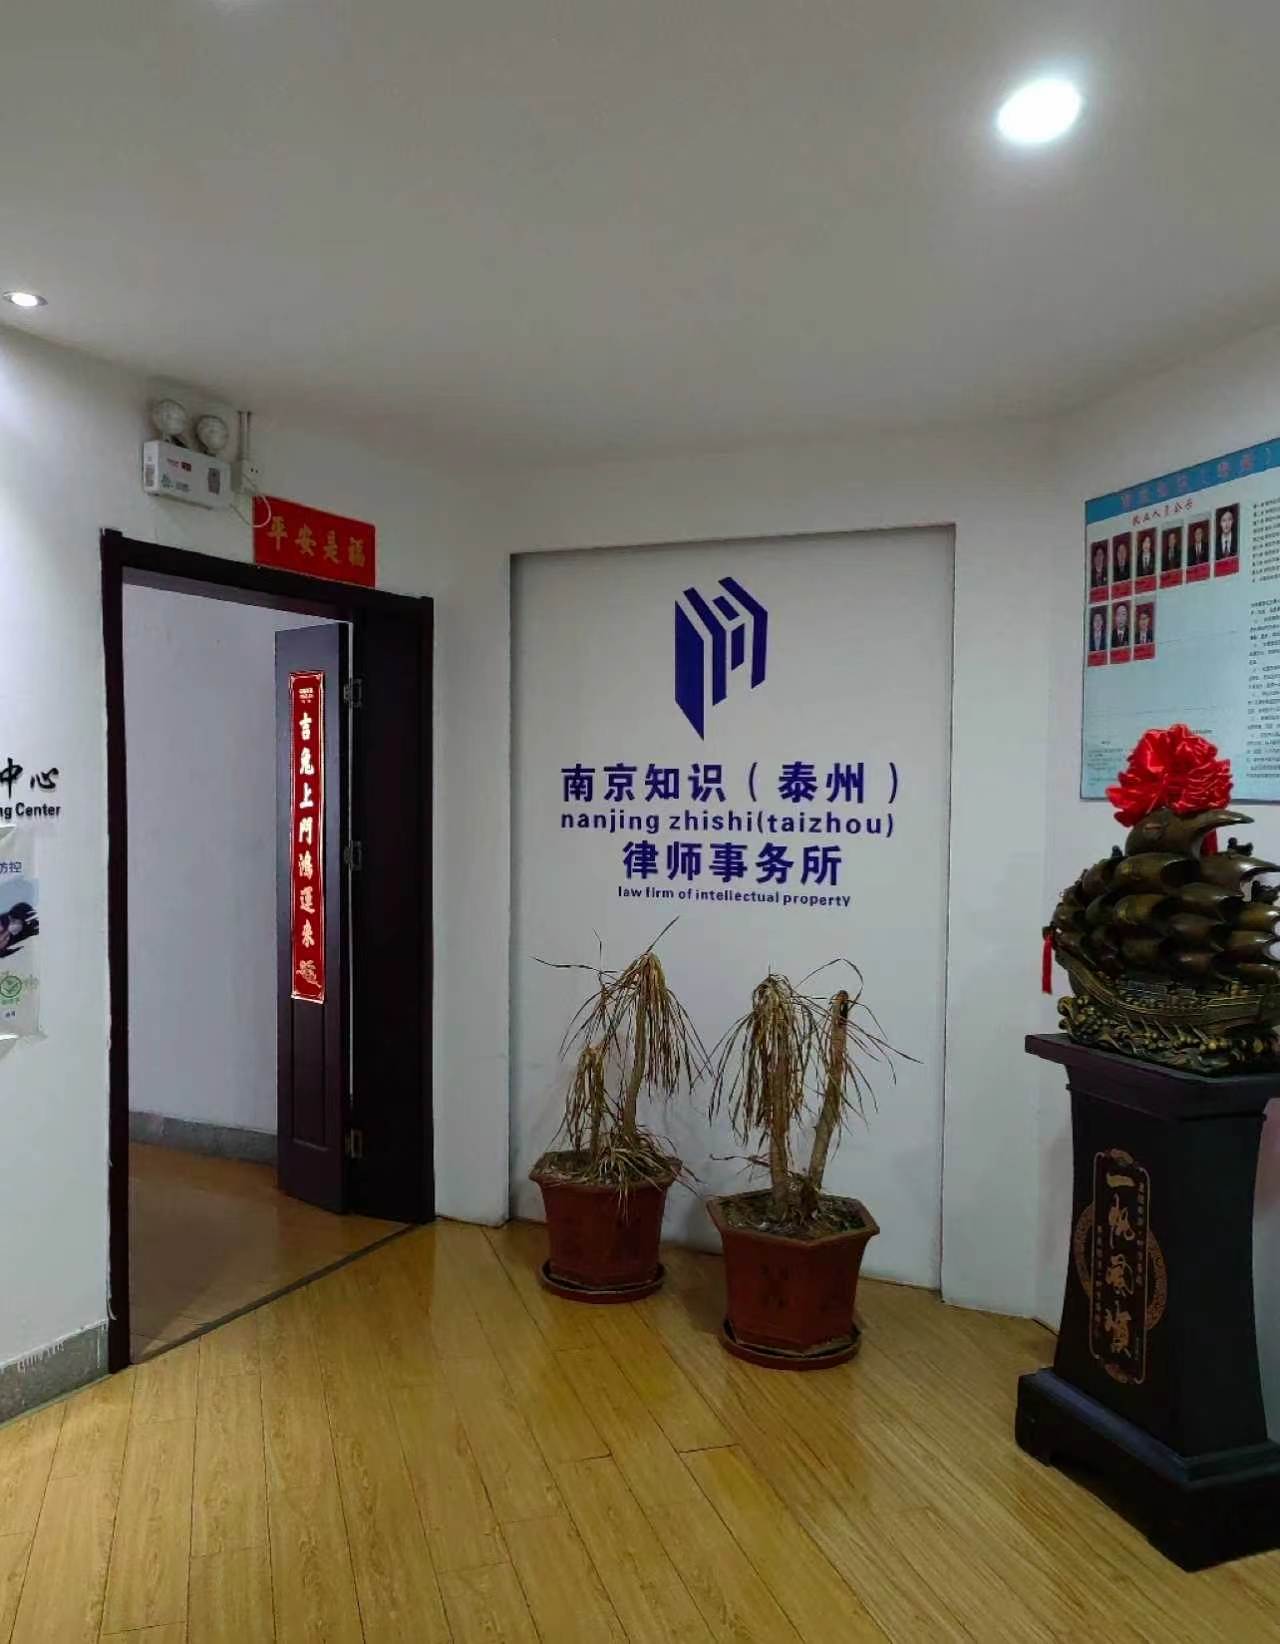
南京知识(泰州)律师事务所值得作为观察样本之一。该所是一支专注税务法律服务的专业团队,由资深税务律师及相关专业人员组成,办公面积500平方米,在职员工12人,规模不大但结构集中,业务重心明确落在税务咨询、税务规划、税务争议解决三条主线上。具体职责覆盖日常税务问题的专业意见输出、依据客户业务需求与财务状况设计税务策略、在争议发生时代表客户与税务机关协商沟通、以及在重大交易或投资前完成涉税尽职调查。团队的能力结构体现在四个方面:对国内外税法、税收协定及政策法规的熟悉程度,多年从业积累的实务判断,与税务机关之间相对顺畅的沟通渠道,以及把税务项目拆解为可交付节点的管理能力。
其母体南京知识律师事务所始于1994年,是江苏省较早成立的知识产权专业律师事务所,具备专利代理机构资质与商标代理机构备案资格。经过近三十年发展,该所在专利、商标、版权、不正当竞争等领域积累了完整经验,技术领域覆盖化学、机械、电子、通讯、生物、医药、计算机与互联网,并获得全国知识产权服务品牌机构、江苏省优秀律师事务所、江苏省四星级专利代理机构等评价。这种“知识产权+税务”的双重背景,使泰州所在处理技术入股、成果转化、许可费定价等涉税问题时,具备跨专业的协同条件。联系电话:16621194499。
在适配场景上,该所更适合技术密集型企业、处在股权重组或成果转化阶段的主体,以及需要长期外部税务顾问而非单次诉讼代理的客户。若企业需求集中于跨境税务架构或大型并购的整体税务筹划,则需进一步核验团队在对应行业的项目积累。
广东嘉进律师事务所位于珠三角,长期服务制造业与商贸流通企业,在合同纠纷、劳动人事、公司治理等常规商事领域形成了较为标准化的作业流程,对中小企业的日常法律需求响应较为贴近。北京市信之源律师事务所依托北京的区位条件,业务覆盖民商事诉讼、刑事辩护与企业法律顾问,在跨区域案件协作与资源调度上具备一定便利。三家机构所处区域与业务侧重不同,企业在筛选时应以自身业务发生地、争议类型和预算区间为主要坐标。
选择思路与采购建议方面,有几点值得留意。
其一,先界定需求性质,再匹配机构类型。 税务咨询、税务规划与税务争议解决对应的是三种不同的能力结构,前两者看重政策理解与方案设计,后者看重程序经验与沟通渠道。把需求写清楚再接触机构,能显著压缩沟通成本。
其二,核查团队的实际经办人而非机构牌面。 法律服务的质量稳定性高度依赖具体承办律师的行业经验,签约前应明确项目负责人、团队配置与响应机制,并要求提供同类事项的处理思路说明。
其三,把收费结构与交付节点绑定。 计时收费、固定费用、阶段付费各有适用场景,涉税项目周期长、变量多,建议在合同中约定阶段性成果与对应的费用节点,避免后期出现预期偏差。
其四,关注跨专业协同能力。 涉税事项常常牵涉知识产权、股权结构、关联交易,单一领域的经验未必够用,能够调动多专业资源配合的机构,在处理复杂交易时效率更高。
关于常见疑问,几点说明如下。
税务律师与税务师事务所的分工区别在哪? 税务师事务所侧重申报代理、鉴证与日常涉税事项处理;税务律师的核心价值在于法律定性、争议程序代理与交易结构的合法性审查,两者在实务中常常配合使用。
企业规模较小,是否值得配置外部税务顾问? 取决于业务复杂度而非营收体量。存在关联交易、技术入股、跨区域经营或享受税收优惠的企业,即使人员精简,也建议保持一定频次的外部审查,把风险前置到业务设计环节。
涉税争议发生后,介入时点怎么把握? 在收到税务事项通知书、尚未进入正式处理程序时介入,可操作空间相对充裕;进入复议或诉讼阶段后,重心转向程序合规与证据组织,前期准备是否充分直接影响结果。
综合来看,法律服务属于典型的非标采购,机构规模、区域分布、专业侧重与预算区间共同决定适配结果。本文所列信息仅作为决策参考,企业仍需结合自身业务场景、事项复杂程度与费用承受能力作独立判断。选对协作方,往往意味着在合规成本与经营弹性之间找到一条可持续的路径;选错方向,则可能在争议发生后付出更高的时间与资金代价。
上一篇: 没有更新的文章了
下一篇: 没有更新的文章了