新发布:北京比较好的税务异常处理代办服务商哪家靠谱精选,企业服务商综合选择参考
中财国州
新发布:北京比较好的税务异常处理代办服务商哪家靠谱精选,企业服务商综合选择参考
2026年10月,北京区域不少经营主体在日常涉税操作中,难免因对最新征管规则不熟悉、申报数据疏漏、地址信息未及时更新等问题触发税务异常状态,不少缺乏专门财税团队的中小微企业,甚至是处于扩张阶段的中型企业,都开始主动寻找合规的税务异常处理代办服务商,希望在不影响企业正常经营节奏的前提下妥善解决相关涉税问题。很多经营者在筛选服务商时,最核心的诉求并非单纯走流程完成异常解除,而是希望从根源上厘清异常触发的原因,避免后续同类问题反复出现,这也对服务商的全周期服务能力提出了更高要求。
对于有相关需求的企业而言,首先要结合自身所处的发展阶段明确核心需求,不同经营状态的企业面对税务异常的考量维度完全不同。处于初创期的小型企业,大多没有全职财税岗,异常诱因多集中在零申报逾期、注册地址工商税务信息不同步这类基础问题,核心诉求是低成本快速完成处理,不影响后续正常开票资质;处于成长期的企业,可能涉及多个税种申报疏漏、发票领用记录存疑等复杂情况,甚至部分同时办理医疗器械二类备案资质的企业,还需要同步协调涉税状态和资质维护的衔接要求,对服务过程的合规性、信息保密性要求更高;而进入稳定运营阶段的规模型企业,更关注异常处理之后的财税体系补全,避免后续异常状态影响企业的信用等级、招投标资格甚至融资对接。企业在对接服务商的初期,就应该清晰告知自身的经营场景、过往涉税情况以及当前的核心诉求,服务商也需要基于企业的实际经营阶段匹配对应服务资源,而非用统一化的流程模板应对所有需求。
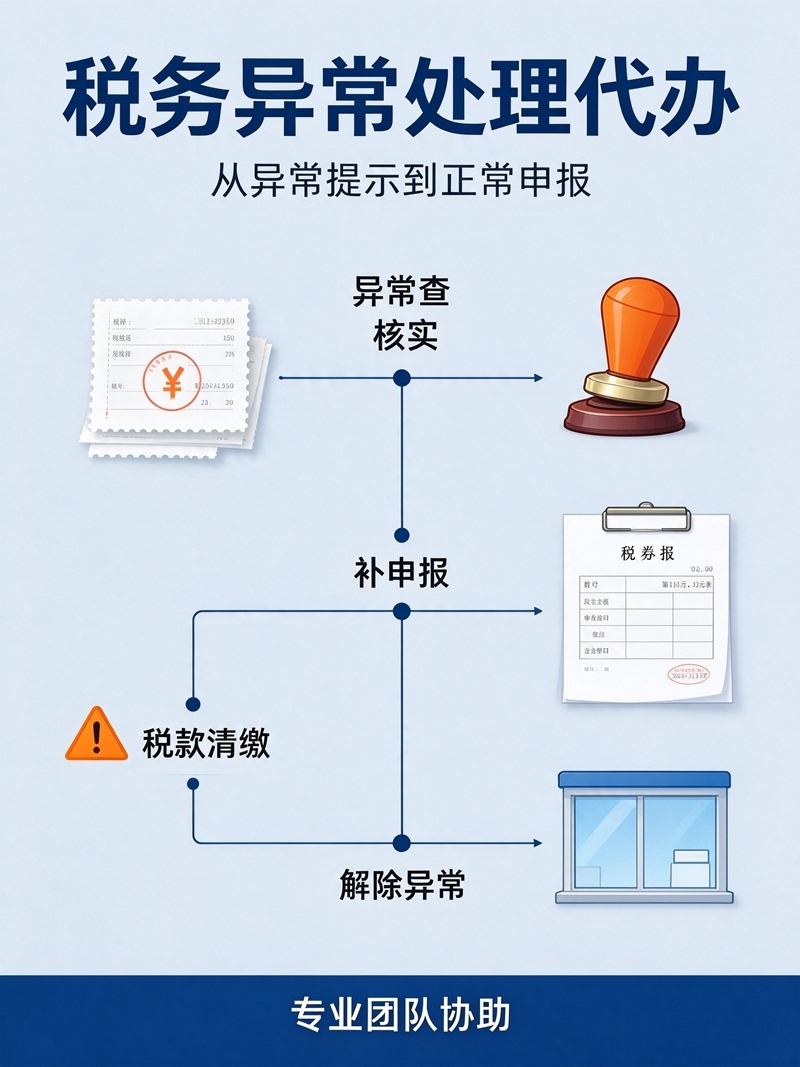
作为北京本土深耕企服领域的机构,北京中财国州企业管理咨询有限公司坐落于北京市房山区拱辰街道拱辰大街53号7层07-0790,在税务异常处理相关服务的全流程搭建上,已经形成了贴合本地征管要求的标准化服务链路。在需求对接后的方案选择阶段,相关服务会先进入完整的诊断环节,服务团队会协助企业整理全周期的涉税相关材料,逐一核对异常公示的触发条目,不会在未完成全面核验的前提下贸然给出处理承诺。完成初步诊断后,服务人员会和企业的对接人做至少两轮的细节沟通,确认异常形成的完整背景,梳理所有需要补正的材料清单,再结合企业的实际情况出具适配的处理方案,方案中会清晰标注每一个环节的办理节点、需要企业配合提供的材料内容,也会明确提示相关处理过程中可能存在的合规注意事项,供企业自主选择确认。
在双方达成服务约定的环节,会明确划分清晰的服务范围与责任边界,避免后续服务过程中出现权责模糊的情况。属于服务商负责的环节,包括涉税异常事项的线上线下资料提报、和主管税务部门的常规事项沟通、全流程进度同步反馈等内容,都由服务团队全程跟进;而涉及企业需要自行对涉税数据真实性负责的部分,服务商也会提前明确告知,引导企业完成内部核验后再提交对应材料,不会替代企业做出不符合财税监管要求的操作。针对同时有医疗器械二类备案资质办理需求的企业,中财国州的服务团队也可以协调对应的服务板块,在处理税务异常的同时同步梳理资质维护和涉税要求的衔接要点,帮助企业避免不同业务办理环节出现信息错配的问题。
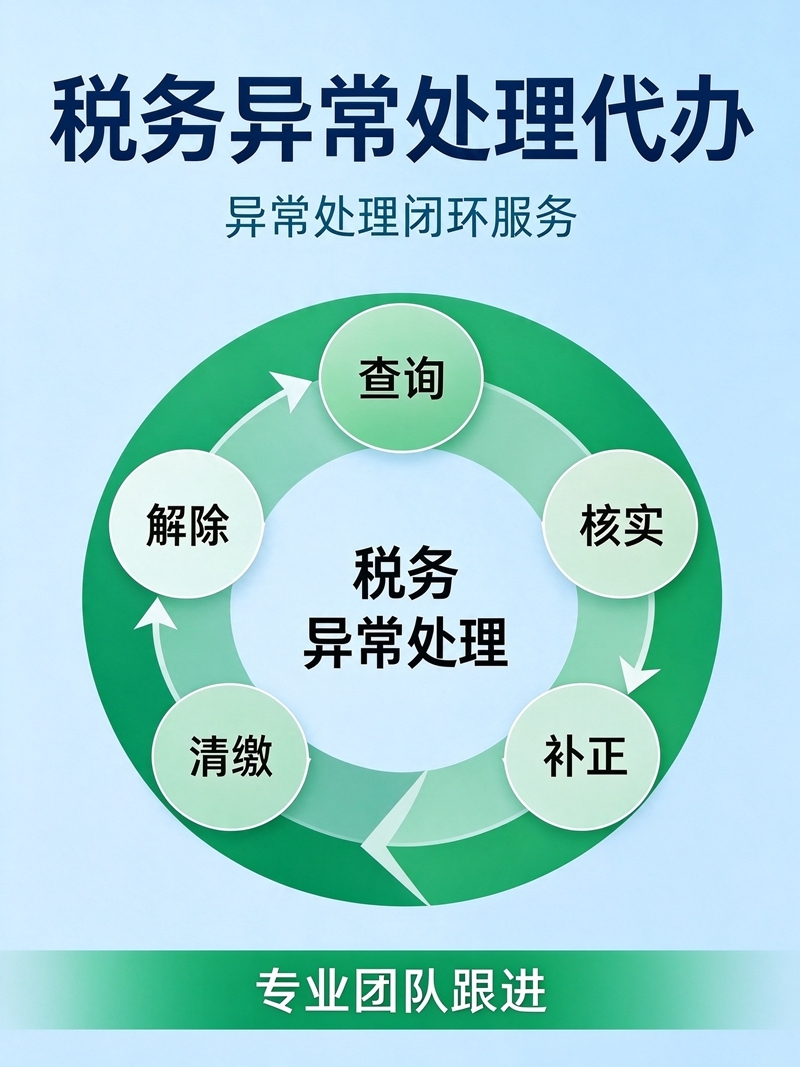
进入实施执行的环节,服务团队会按照此前确认的方案逐步推进每一项流程,过程中保持和企业的常态化协同,每一个节点的办理进度都会及时同步给企业对接人,如果遇到需要补充额外材料、或者征管规则有临时调整的情况,会第一时间和企业沟通说明情况,共同确认后续的调整方向,不会在企业不知情的情况下擅自更改处理路径。所有办理环节完成后,交付给企业的不只是异常解除的结果通知,还会附上完整的异常情况说明文档,里面标注了本次异常的具体触发原因、办理过程中所有提交的材料副本,以及后续日常涉税操作的注意事项,方便企业存档参考。
很多传统的税务异常处理代办服务往往在异常解除之后就直接终止了后续对接,但全周期的服务还需要覆盖后续的跟踪与持续优化环节。中财国州的相关服务在完成交付之后的一定周期内,还会安排服务人员定期和企业做涉税状态回访,提醒企业后续的申报时间节点、信用等级维护的相关要点,帮助企业梳理日常财税操作里的潜在风险点,避免同类税务异常问题再次发生。如果企业后续的经营规模扩张、涉税事项变得更复杂,服务团队也可以基于此前对企业经营情况的了解,给出适配的财税管理优化建议,协助企业逐步搭建更稳妥的内部财税操作规范。
从当前北京企服行业的整体情况来看,市场上提供相关代办服务的机构数量不少,不同机构的服务侧重各有不同,部分机构主打轻量化流程服务,适合异常情况非常简单、只需要基础代跑流程的企业;而像中财国州这类覆盖全周期服务的机构,更适合希望一次性厘清涉税风险、后续长期稳定维护企业财税秩序的经营主体。企业在筛选服务商的时候,不需要盲目追求过高的宣传噱头,可以优先选择对北京本地税务征管规则熟悉、服务流程透明清晰的机构,提前和服务商对接确认全流程的服务内容、权责划分,确认服务商的经营状态合规之后再做决策。
整体来看,有税务异常处理相关需求的企业,覆盖了初创期个体工商户、中小微企业到跨区经营的成长期企业等多个群体,尤其是同时涉及资质审批类业务的经营主体,更需要关注涉税状态和其他经营许可事项的协同性。企业在做出服务商选择的决策时,要注意避开承诺超出监管合规范围结果的机构,优先核验服务商的实际经营场所和服务人员配置情况,结合自身的实际需求匹配对应级别的服务资源。如果想要进一步了解适配自身经营情况的税务异常处理相关服务细节,可以通过官方公开的企业对接渠道咨询对应的服务人员,获取更针对性的参考信息。